ARMADILHA 1
O parcelado que "cabe no bolso"
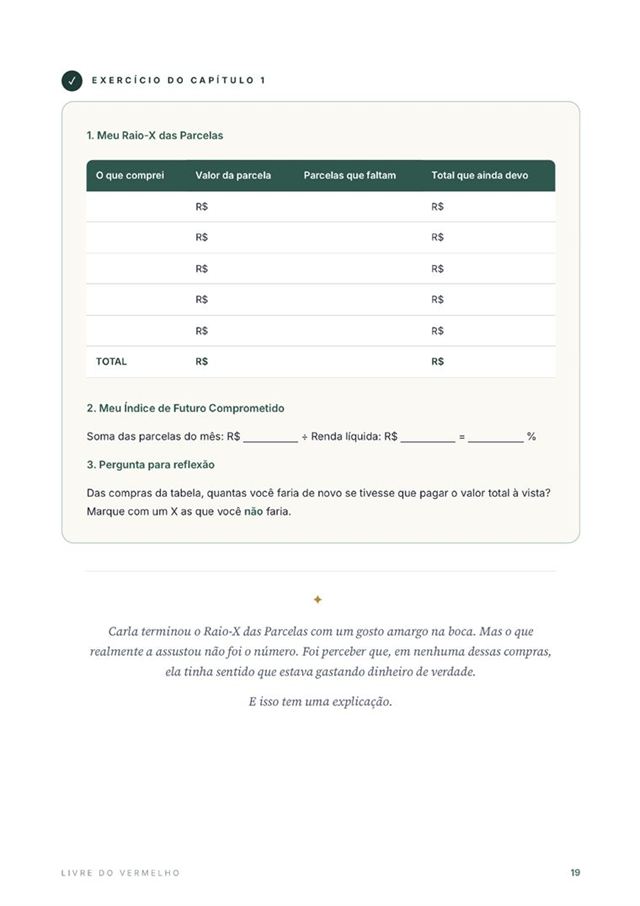
O cérebro valoriza o prazer de agora e desconta o custo do futuro. Dez vezes de R$ 49 parecem pouco, até a soma de todas as parcelas engolir o salário.
"Cabe no mês" não é o mesmo que "cabe na vida".
Assista antes de continuar
Em poucos minutos, entenda por que a dívida volta mesmo quando você se esforça, e o que muda quando você tem um plano.
E-book · Método em 5 etapas
O passo a passo para descobrir quanto você deve, parar de criar dívida nova, negociar na ordem certa e fazer o dinheiro caber no mês. Feito para a realidade brasileira, sem fórmula mágica.
Você se reconhece?
O problema quase nunca é falta de esforço. É um sistema de crédito feito para você gastar o que ainda não tem e pagar juros que não entende.
Por que a gente se endivida
Não é falta de caráter nem de inteligência. São três armadilhas da mente que o mercado conhece muito bem, e que o livro ensina a desarmar antes de qualquer planilha.
ARMADILHA 1
O cérebro valoriza o prazer de agora e desconta o custo do futuro. Dez vezes de R$ 49 parecem pouco, até a soma de todas as parcelas engolir o salário.
"Cabe no mês" não é o mesmo que "cabe na vida".
ARMADILHA 2
Pagar com nota dói. Com cartão, Pix ou aproximação, quase não dói. O dinheiro vira número, e o número some da cabeça até a fatura chegar.
Quando pagar não dói, gastar fica fácil demais.
ARMADILHA 3
Depois de um mês difícil, a compra vira recompensa. E a comparação com quem parece ter tudo faz o supérfluo parecer necessário.
A recompensa de hoje vira a cobrança de amanhã.
Calculadora
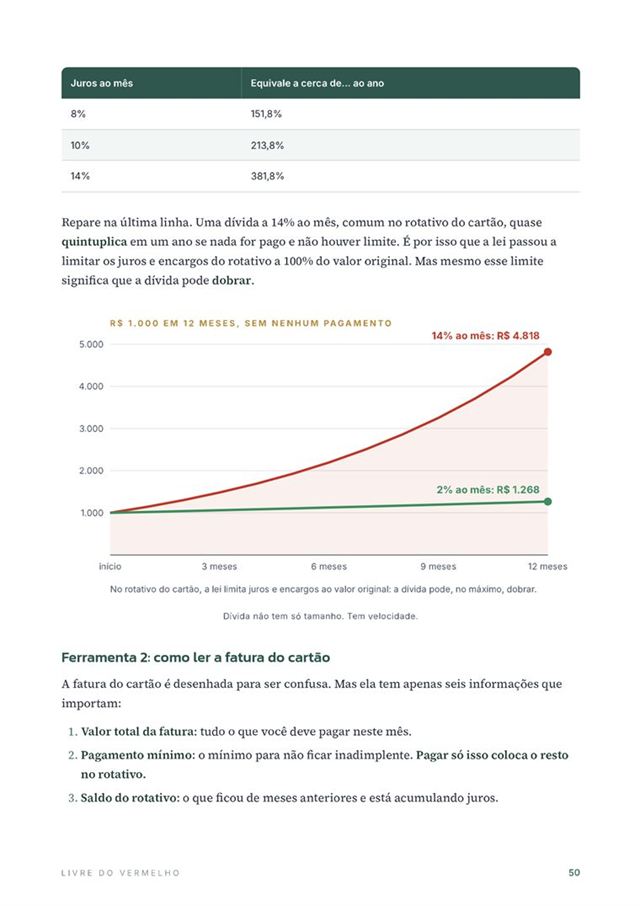
Digite um valor e veja quanto a mesma dívida custa em linhas de crédito diferentes. É por isso que o livro ensina a atacar primeiro as dívidas mais rápidas, e não as que ligam mais.
Por mês, a diferença é de R$ 600 só em juros.
Simulação ilustrativa de juros compostos, sem pagamentos e sem multas. No rotativo do cartão, a lei limita juros e encargos a 100% do valor original, então a dívida pode, no máximo, dobrar.
O método
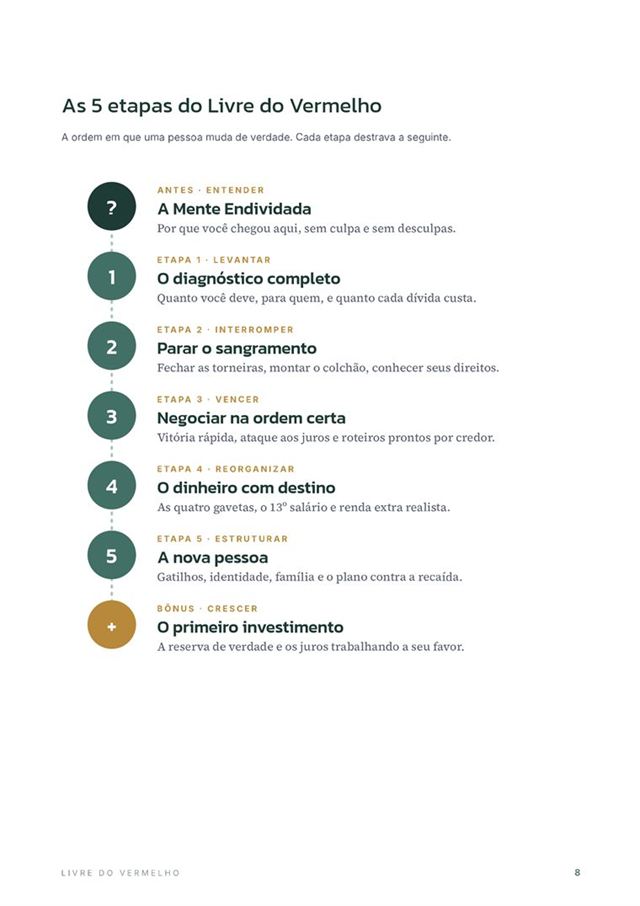
Descubra quanto deve e para quem, com o passo a passo do Registrato, da Serasa e da Boa Vista.
Pare de criar dívida nova, monte um colchão de proteção e conheça os seus direitos.
Negocie na ordem certa, com roteiros prontos para cada tipo de credor.
Faça o dinheiro caber no mês com o Orçamento das 4 Gavetas e saiba o que fazer com o 13º.
Troque os hábitos que levaram você até aqui, para não voltar mais.
Antes das etapas: a psicologia do endividamento, para você entender por que chegou aqui, sem culpa. Depois: um bônus sobre o primeiro investimento.
Um exemplo do que você aprende
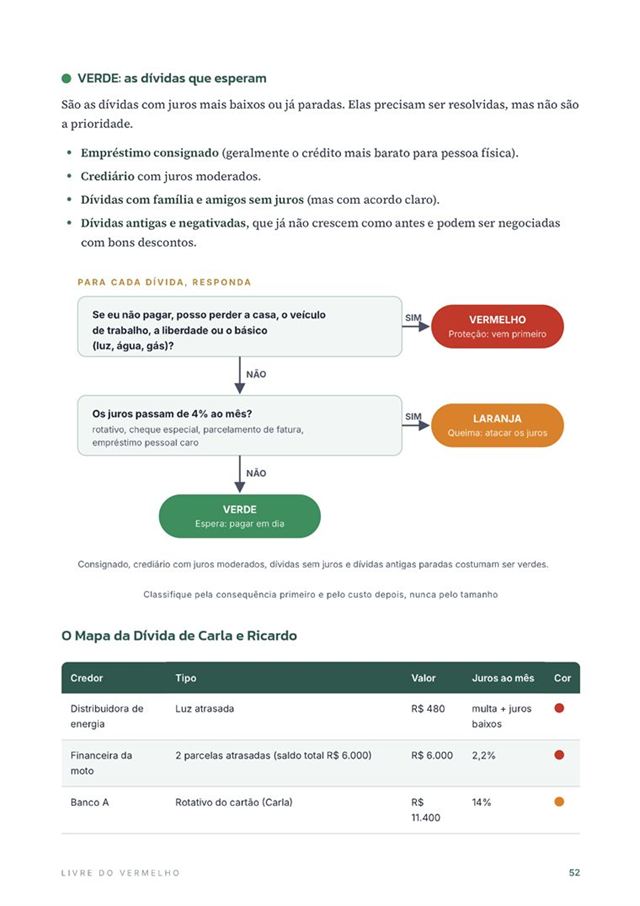
A maioria das pessoas paga primeiro a dívida que liga mais vezes. O livro ensina a classificar cada uma pela consequência e pelo custo, e a atacar na ordem que faz você pagar menos.
Faça o diagnóstico grátis. Responda algumas perguntas sobre cada dívida e descubra a cor de cada uma e a ordem para atacar. Leva 3 minutos.
Fazer o diagnósticoPor dentro do e-book
Você aprende vendo o método funcionar
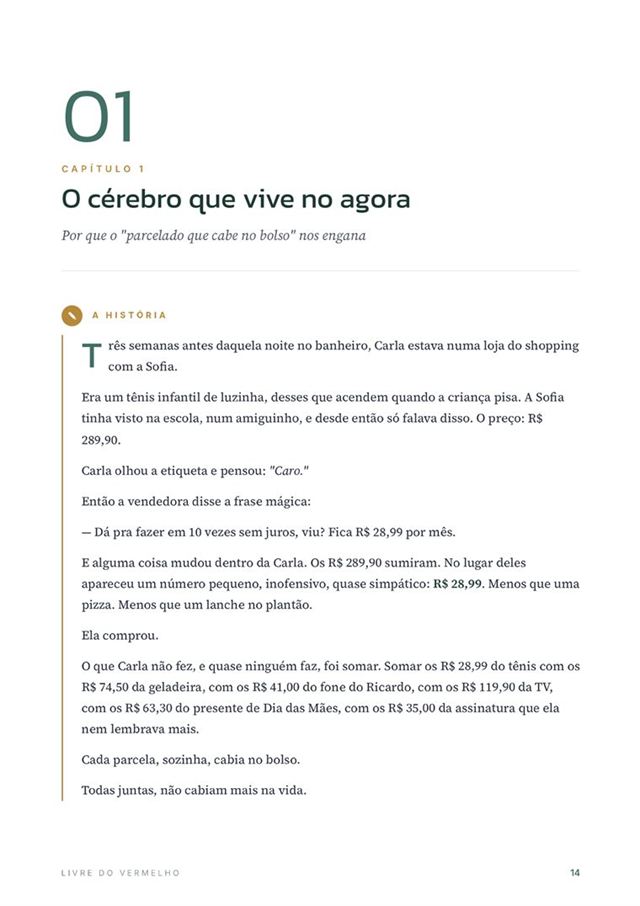
São 23h47 de uma terça-feira, e Carla está sentada no chão do banheiro, com o celular na mão e a porta trancada. Ela não está passando mal. Está se escondendo.
Na tela: "Sua fatura fechou. Pagamento mínimo: R$ 427,10." Ela paga o mínimo, fecha o aplicativo e promete que mês que vem melhora.
Ela acha que deve uns 15, 20 mil. O número real é quase o dobro.
Ao longo do livro, você acompanha esse casal com R$ 38 mil em dívidas, da noite no banheiro até o dia em que eles param de ter medo do celular vibrar.
Carla e Ricardo são personagens fictícios, criados para ilustrar situações comuns.
Comece hoje
Cada mês no rotativo pode custar mais de 10% do que você deve. O livro custa menos que um mês de juros de uma dívida pequena.
Garantia incondicional. Você tem 7 dias para ler e aplicar. Se achar que não é para você, peça o reembolso pela Kiwify e o valor é devolvido.
Bônus incluídos no mesmo arquivo
Pagamento seguro pela Kiwify · Pix, cartão ou boleto · Acesso imediato por e-mail
Quer as contas prontas? No checkout, você pode adicionar a Planilha Livre do Vermelho, que classifica as dívidas e mostra o mês em que você fica livre de cada uma, por mais R$ 19,90.
Logo depois da confirmação do pagamento, você recebe o acesso por e-mail. Com Pix ou cartão, costuma ser em poucos minutos. Se não encontrar, confira a caixa de spam e a aba Promoções.
Sim. O e-book é um PDF que abre no celular, no tablet e no computador.
O método não depende do tamanho da renda, e sim da relação entre o que entra e o que sai. Para quem ganha pouco, as etapas de parar de criar dívida e de conhecer os direitos (como o superendividamento) ficam ainda mais importantes.
Serve. O livro explica como descobrir todas as dívidas, inclusive as negativadas, o prazo do nome sujo, como negociar com desconto e como fugir dos golpes de "limpa nome".
Não. É um material educativo. Ele não substitui a orientação de um advogado, da Defensoria Pública ou de um profissional de finanças, e não faz recomendação de investimento.
Depende do tamanho das dívidas, da renda e das negociações. Não prometemos prazo. O que o método entrega é um plano claro: você para de afundar já no primeiro mês e sabe exatamente qual é o próximo passo.
Sim. O pagamento é processado pela Kiwify, em ambiente protegido. Nós não recebemos nem guardamos os dados do seu cartão.
Você tem 7 dias de garantia. Peça o reembolso pela própria Kiwify dentro do prazo e o valor é devolvido.